Bảo hiểm du lịch có cần thiết không? Khi nào nên mua?
Đăng bởi Baydep • Ngày 19/08/2026
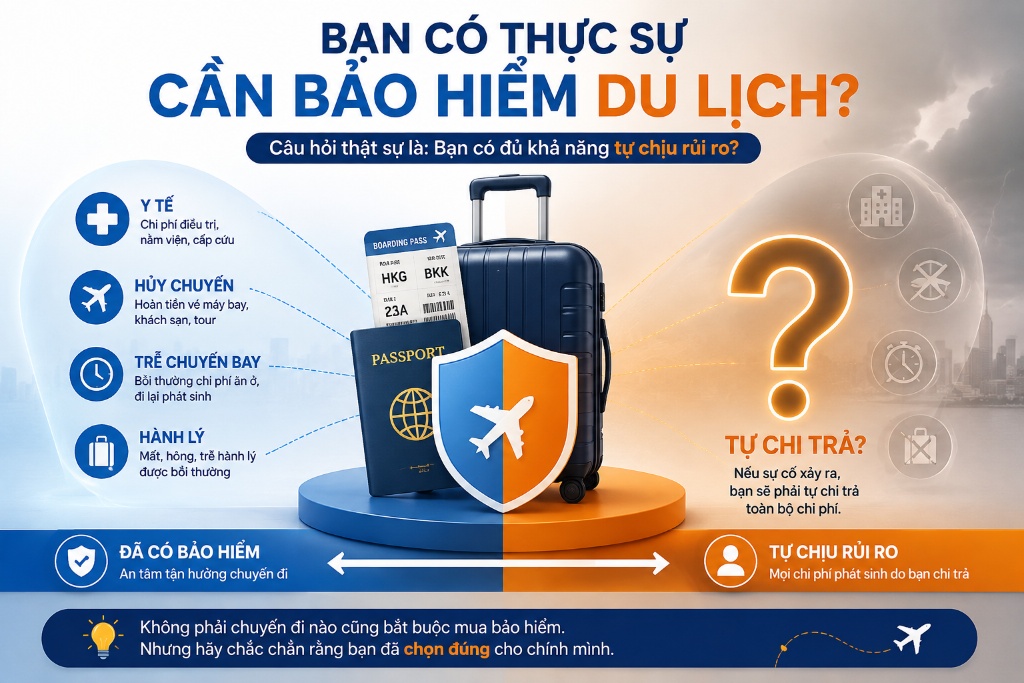
Nói cách khác, câu hỏi quan trọng không chỉ là “bảo hiểm du lịch có cần thiết không”, mà còn là nếu chuyến đi gặp sự cố, bạn có sẵn sàng tự chịu toàn bộ chi phí phát sinh hay không.
Bảo hiểm du lịch có thực sự cần cho mọi chuyến đi?
Không phải chuyến đi nào cũng bắt buộc phải có bảo hiểm du lịch, nhưng mức độ đáng mua tăng lên rõ rệt khi hậu quả tài chính của một sự cố vượt quá khả năng bạn muốn tự chi trả.
Một chuyến nghỉ ngắn ngày trong nước, chi phí thấp, lịch trình linh hoạt có thể khiến nhu cầu bảo hiểm thấp hơn. Ngược lại, chuyến đi quốc tế dài ngày, đã thanh toán nhiều khoản không hoàn lại hoặc đến nơi có chi phí y tế cao sẽ tạo ra mức rủi ro lớn hơn.
Đặc biệt, cần phân biệt hai vấn đề:
- Bắt buộc về thủ tục: Một số loại visa hoặc điểm đến có thể yêu cầu chứng minh bảo hiểm đáp ứng điều kiện nhất định.
- Cần thiết về quản trị rủi ro: Dù không bị yêu cầu, bảo hiểm vẫn có thể hữu ích nếu chuyến đi có nhiều khoản chi khó thu hồi hoặc bạn khó tự xử lý chi phí y tế phát sinh.
Với visa Schengen, trang hướng dẫn của Ủy ban châu Âu nêu bảo hiểm y tế là một trong những giấy tờ cần có khi nộp hồ sơ, với phạm vi gồm chăm sóc y tế khẩn cấp, nằm viện và hồi hương.
Vì quy định nhập cảnh và yêu cầu hồ sơ có thể thay đổi theo điểm đến, người đi nên kiểm tra lại yêu cầu của cơ quan lãnh sự phụ trách trước ngày nộp hồ sơ hoặc khởi hành.
Những trường hợp nên ưu tiên mua bảo hiểm du lịch
Bảo hiểm đáng cân nhắc nhất khi một sự cố nhỏ cũng có khả năng kéo theo khoản chi lớn hoặc phá vỡ toàn bộ hành trình.
Bạn nên ưu tiên xem xét bảo hiểm nếu thuộc một hoặc nhiều trường hợp sau:
- Đi nước ngoài và chưa biết bảo hiểm sức khỏe hiện có hỗ trợ điều trị ở nước ngoài đến đâu.
- Chuyến đi có nhiều khoản đã thanh toán trước nhưng khó hoặc không thể hoàn lại.
- Lịch trình có nhiều chặng bay, nối chuyến hoặc di chuyển giữa nhiều thành phố.
- Đi cùng trẻ nhỏ, người lớn tuổi hoặc người cần được theo dõi sức khỏe kỹ hơn.
- Tham gia hành trình dài ngày, công tác dài ngày hoặc du lịch đến khu vực xa cơ sở y tế quen thuộc.
- Điểm đến hoặc hồ sơ visa yêu cầu bảo hiểm theo tiêu chuẩn cụ thể.
Một cách đánh giá thực tế là hỏi: nếu phải hủy chuyến đột xuất, mua vé mới, ở thêm khách sạn hoặc thanh toán một hóa đơn y tế bất ngờ, số tiền đó có ảnh hưởng đáng kể đến ngân sách của bạn hay không?
Nếu câu trả lời là có, bảo hiểm thường đáng để đưa vào chi phí chuẩn bị chuyến đi.
Bảo hiểm du lịch thường giúp xử lý những rủi ro nào?
Phạm vi bảo hiểm khác nhau theo từng hợp đồng, nhưng các nhóm quyền lợi thường xoay quanh y tế, gián đoạn hành trình và tài sản cá nhân.
Allianz Partners cho biết các chương trình bảo hiểm du lịch của họ có thể bao gồm những tình huống như hủy chuyến vì lý do được bảo hiểm, chậm chuyến, cấp cứu y tế và một số sự cố liên quan đến hành lý. Quyền lợi thực tế vẫn phụ thuộc sản phẩm, điều khoản, giới hạn và trường hợp loại trừ.
Chi phí y tế khi đang ở xa nhà
Đây thường là một trong những rủi ro đáng quan tâm nhất khi du lịch quốc tế.
Một tai nạn hoặc bệnh cấp tính có thể kéo theo chi phí khám, điều trị, nhập viện hoặc vận chuyển y tế. Trong một số chương trình, hỗ trợ sơ tán hoặc vận chuyển y tế cũng có thể thuộc phạm vi bảo vệ nếu đáp ứng điều kiện của hợp đồng.
Không nên mặc định rằng bảo hiểm y tế bạn đang có ở Việt Nam sẽ thanh toán đầy đủ mọi chi phí phát sinh ở nước ngoài. Trước chuyến đi, nên kiểm tra phạm vi lãnh thổ và cơ chế thanh toán của hợp đồng hiện có.
Hủy hoặc gián đoạn chuyến đi
Bảo hiểm có thể giúp giảm thiệt hại từ một số khoản trả trước, không hoàn lại khi bạn buộc phải hủy hoặc kết thúc chuyến đi sớm vì nguyên nhân thuộc phạm vi bảo hiểm.
Điểm cần chú ý là “có bảo hiểm hủy chuyến” không đồng nghĩa với việc mọi lý do hủy chuyến đều được bồi thường. Các hợp đồng thường quy định rõ những nguyên nhân được chấp nhận, điều kiện chứng minh và mức giới hạn.
Chậm chuyến và phát sinh hành trình
Một chuyến bay chậm kéo dài có thể khiến bạn phát sinh tiền ăn, nơi ở hoặc phương tiện di chuyển. Một số chương trình bảo hiểm có quyền lợi cho những khoản này khi thời gian chậm và nguyên nhân đáp ứng điều kiện hợp đồng.
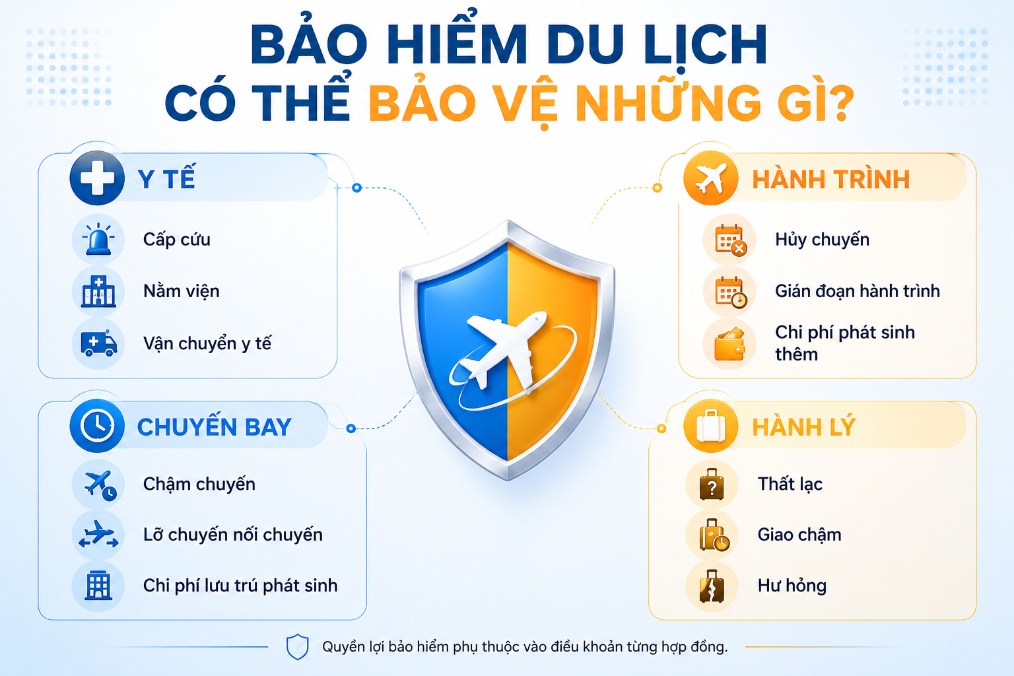
Hành lý và tài sản cá nhân
Thất lạc, mất cắp hoặc hành lý đến chậm cũng là nhóm quyền lợi có thể xuất hiện trong bảo hiểm du lịch.
Tuy nhiên, không phải tài sản nào cũng được bảo hiểm toàn bộ. Tiền mặt, thiết bị có giá trị cao, đồ để không đúng quy định hoặc tài sản không có chứng từ cần thiết có thể chịu giới hạn hoặc loại trừ tùy hợp đồng.
Khi nào bảo hiểm du lịch có thể không phải ưu tiên cao?
Bảo hiểm có thể ít cấp thiết hơn khi chuyến đi ngắn, giá trị tài chính thấp và bạn có khả năng tự chịu những khoản phát sinh hợp lý.
Ví dụ, một hành trình nội địa ngắn ngày với vé có điều kiện đổi linh hoạt, khách sạn cho phép hủy và không có hoạt động rủi ro cao thường tạo ra mức phơi nhiễm tài chính thấp hơn một chuyến đi quốc tế dài ngày.
Tuy vậy, “rủi ro thấp” không có nghĩa là “không có rủi ro”. Việc có mua hay không nên dựa trên khả năng chịu tổn thất của chính bạn thay vì chỉ dựa vào xác suất xảy ra sự cố.
Nếu khoản phí bảo hiểm khiến ngân sách bị căng, hãy ưu tiên xem xét những rủi ro có hậu quả tài chính lớn nhất, đặc biệt là y tế khẩn cấp khi đi nước ngoài, thay vì chỉ nhìn vào số lượng quyền lợi được quảng bá.
Cách chọn bảo hiểm du lịch phù hợp với chuyến đi
Một hợp đồng phù hợp không nhất thiết là hợp đồng có nhiều quyền lợi nhất. Quan trọng hơn là các quyền lợi đó có khớp với rủi ro của chuyến đi hay không.
Bạn có thể kiểm tra theo 5 bước:
- Xác định điểm đến và thời gian đi. Kiểm tra bảo hiểm có hiệu lực tại toàn bộ quốc gia, vùng lãnh thổ và thời gian bạn lưu trú hay không.
- Liệt kê các khoản khó hoàn lại. Vé máy bay, khách sạn, tour và các dịch vụ đặt trước giúp bạn ước lượng mức thiệt hại nếu phải hủy chuyến.
- Ưu tiên quyền lợi y tế. Xem hạn mức, phạm vi cấp cứu, điều trị, vận chuyển y tế và cơ chế liên hệ hỗ trợ khi ở nước ngoài.
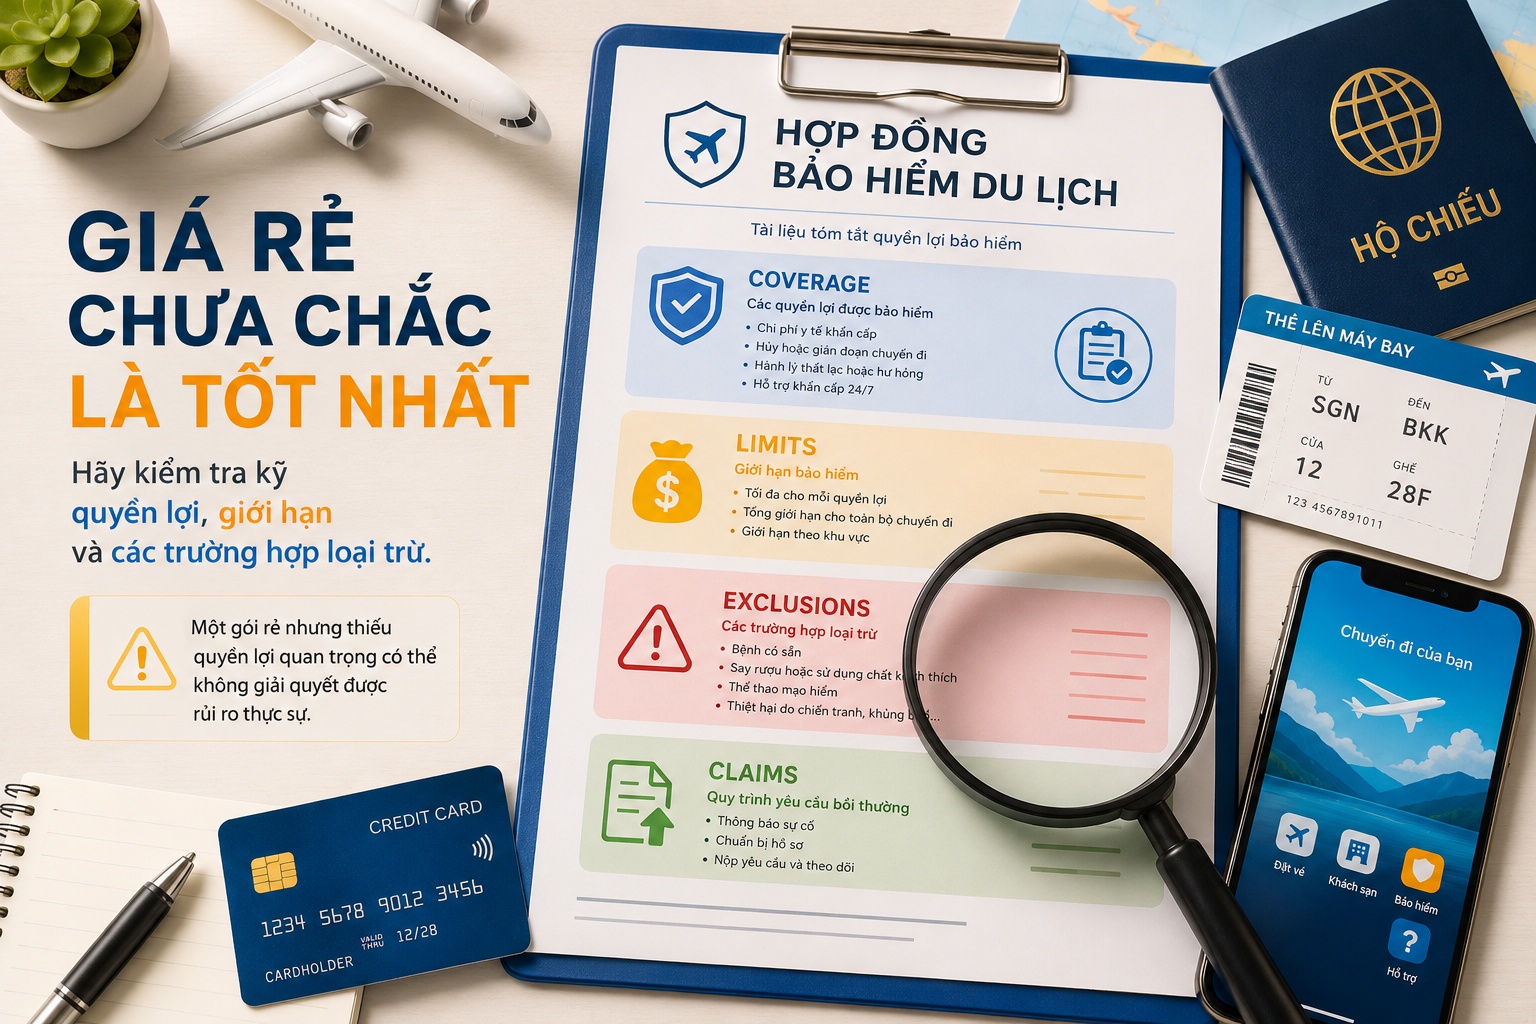
- Đọc điều kiện và loại trừ. Kiểm tra bệnh có sẵn, hoạt động thể thao, nguyên nhân hủy chuyến, tài sản giá trị cao và những trường hợp không được chi trả.
- Xem quy trình yêu cầu bồi thường. Bạn nên biết cần giữ những giấy tờ nào như hóa đơn, xác nhận chuyến bay, báo cáo y tế hoặc biên bản liên quan.
Đừng chỉ so sánh dựa trên phí bảo hiểm. Một gói rẻ nhưng thiếu đúng quyền lợi bạn cần có thể không giải quyết được rủi ro quan trọng nhất.
Đừng nhầm bảo hiểm với cam kết bồi thường mọi sự cố
Bảo hiểm du lịch chỉ chi trả theo phạm vi, điều kiện và giới hạn được quy định trong hợp đồng.
Đây là điểm người mua cần đọc kỹ trước khi thanh toán. Một sự cố có vẻ hợp lý về mặt đời thường vẫn có thể không thuộc “sự kiện được bảo hiểm” theo hợp đồng.
Allianz Partners cũng lưu ý rằng điều kiện, giới hạn và trường hợp loại trừ được áp dụng cho các chương trình của họ. Vì vậy, việc biết tên quyền lợi chưa đủ. Bạn cần đọc phần định nghĩa, điều kiện áp dụng và hồ sơ chứng minh tương ứng.
Nên chuẩn bị bảo hiểm ở giai đoạn nào của chuyến đi?
Thời điểm hợp lý để xem xét bảo hiểm là sau khi lịch trình và các khoản chi chính đã đủ rõ, nhưng trước khi bạn để quá nhiều chi phí không hoàn lại tích tụ.
Trước ngày khởi hành, nên kiểm tra lại:
- Tên người được bảo hiểm và thông tin hộ chiếu.
- Ngày bắt đầu, ngày kết thúc hiệu lực.
- Phạm vi lãnh thổ.
- Quyền lợi y tế và các mức giới hạn quan trọng.
- Điều kiện áp dụng cho hủy hoặc gián đoạn chuyến đi.
- Số liên hệ hỗ trợ khi có sự cố.
- Danh sách chứng từ cần giữ để yêu cầu bồi thường.
- Yêu cầu riêng về bảo hiểm nếu chuyến đi liên quan đến visa.
Nếu đang lên kế hoạch bay, bạn có thể chốt hành trình và kiểm tra vé máy bay trên Baydep trước, sau đó dùng lịch bay, điểm đến và tổng chi phí chuyến đi làm cơ sở đánh giá mức bảo hiểm cần thiết. Cách này giúp tránh mua theo cảm tính hoặc chọn một gói không khớp với hành trình thực tế.
Với câu hỏi bảo hiểm du lịch có cần thiết không, lựa chọn hợp lý nhất là dựa vào hậu quả nếu sự cố xảy ra. Chuyến đi càng xa, chi phí trả trước càng lớn, yêu cầu nhập cảnh càng chặt hoặc khả năng tự chi trả cho sự cố y tế càng thấp thì bảo hiểm càng đáng ưu tiên. Trước khi mua, hãy khóa lịch trình, kiểm tra yêu cầu của điểm đến và đọc kỹ điều khoản thay vì chỉ chọn theo mức phí.