Mất hành lý khi đi du lịch có được bảo hiểm bồi thường không?
Đăng bởi Baydep • Ngày 19/08/2026
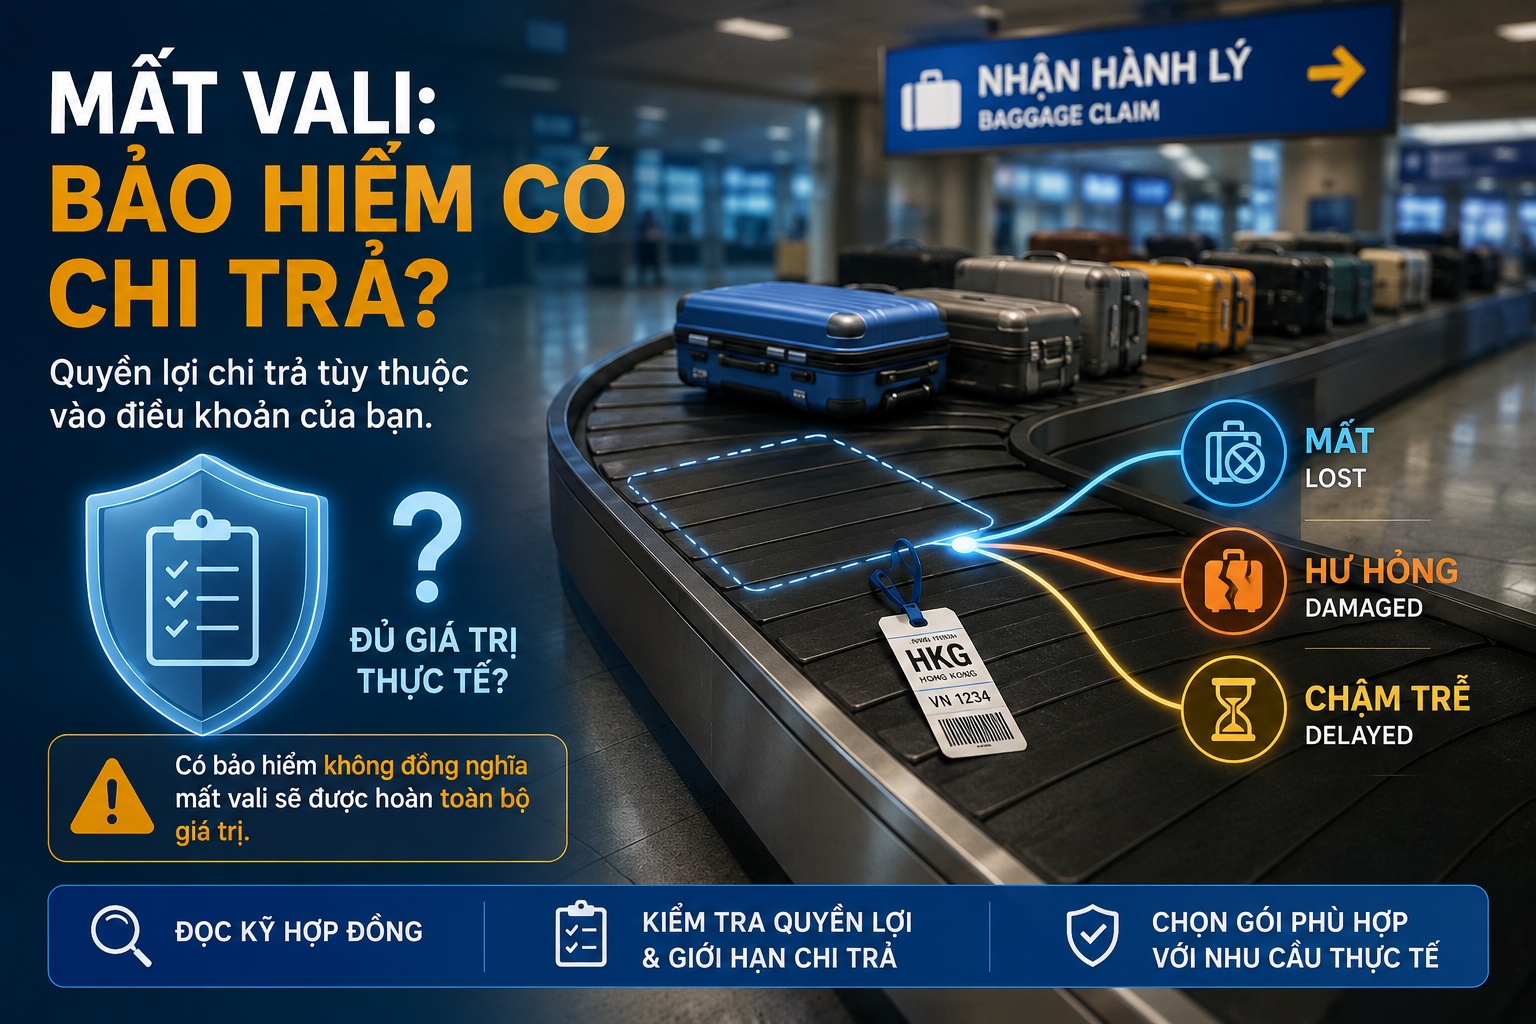
Nói cách khác, mua bảo hiểm du lịch không đồng nghĩa chiếc vali bị mất sẽ tự động được hoàn lại toàn bộ giá trị. Người đi du lịch cần phân biệt rõ hành lý bị mất, hư hỏng và đến chậm, đồng thời thực hiện đúng thủ tục ngay khi phát hiện sự cố.
Khi nào mất hành lý có thể được bảo hiểm chi trả?
Mất hành lý có thể được chi trả khi sự cố thuộc phạm vi bảo hiểm được ghi trong hợp đồng và người được bảo hiểm đáp ứng đầy đủ các điều kiện yêu cầu bồi thường.
Phạm vi cụ thể không giống nhau giữa mọi sản phẩm. Một chương trình có thể bảo hiểm hành lý cá nhân bị mất hoặc hư hỏng, trong khi chương trình khác còn tách riêng quyền lợi hành lý ký gửi thất lạc và hành lý đến chậm.
Theo Quy tắc Bảo hiểm Du lịch toàn cầu AIG Travel được cập nhật ngày 1/6/2026, quyền lợi hành lý cá nhân áp dụng cho hành lý và tư trang thuộc sở hữu của người được bảo hiểm, trong phạm vi và giới hạn của chương trình đã lựa chọn.
Trang sản phẩm bảo hiểm du lịch Flexi của Bảo Việt được kiểm tra ngày 19/8/2026 cũng thể hiện các nhóm quyền lợi riêng đối với mất, hư hỏng, thất lạc hành lý ký gửi và nhận hành lý chậm. Mức quyền lợi thay đổi theo chương trình bảo hiểm.
Vì vậy, trước khi kỳ vọng được bồi thường, nên kiểm tra ít nhất:
- Hợp đồng có quyền lợi hành lý hay không.
- Loại hành lý xảy ra sự cố có nằm trong phạm vi bảo hiểm hay không.
- Nguyên nhân mất có thuộc trường hợp được bảo hiểm.
- Có giới hạn cho mỗi đồ vật hoặc tổng hành lý hay không.
- Đồ vật có thuộc danh mục loại trừ hoặc bị giới hạn đặc biệt không.
- Người được bảo hiểm có thực hiện đúng nghĩa vụ thông báo và cung cấp chứng từ hay không.
Điểm quan trọng là điều khoản của chính hợp đồng bạn mua mới quyết định quyền lợi, không phải tên gọi chung “bảo hiểm du lịch”.
Mất, hư hỏng và hành lý đến chậm khác nhau thế nào?
Ba tình huống này có thể thuộc ba cơ chế quyền lợi khác nhau, nên không nên dùng “mất hành lý” để gọi chung mọi sự cố với vali.
| Tình huống | Bản chất sự cố | Quyền lợi thường cần kiểm tra | Việc nên làm đầu tiên |
|---|---|---|---|
| Hành lý bị mất | Không tìm lại được hành lý hoặc tài sản | Quyền lợi hành lý cá nhân hoặc hành lý ký gửi thất lạc | Báo ngay cho hãng vận chuyển và lấy xác nhận |
| Hành lý bị hư hỏng | Vali hoặc đồ dùng bị hỏng trong chuyến đi | Quyền lợi mất hoặc hư hỏng hành lý | Lập biên bản, chụp tình trạng và giữ chứng từ |
| Hành lý đến chậm | Hành lý chưa đến cùng hành khách nhưng có thể được giao sau | Quyền lợi hành lý đến chậm | Báo tại quầy hành lý và giữ xác nhận thời gian chậm |
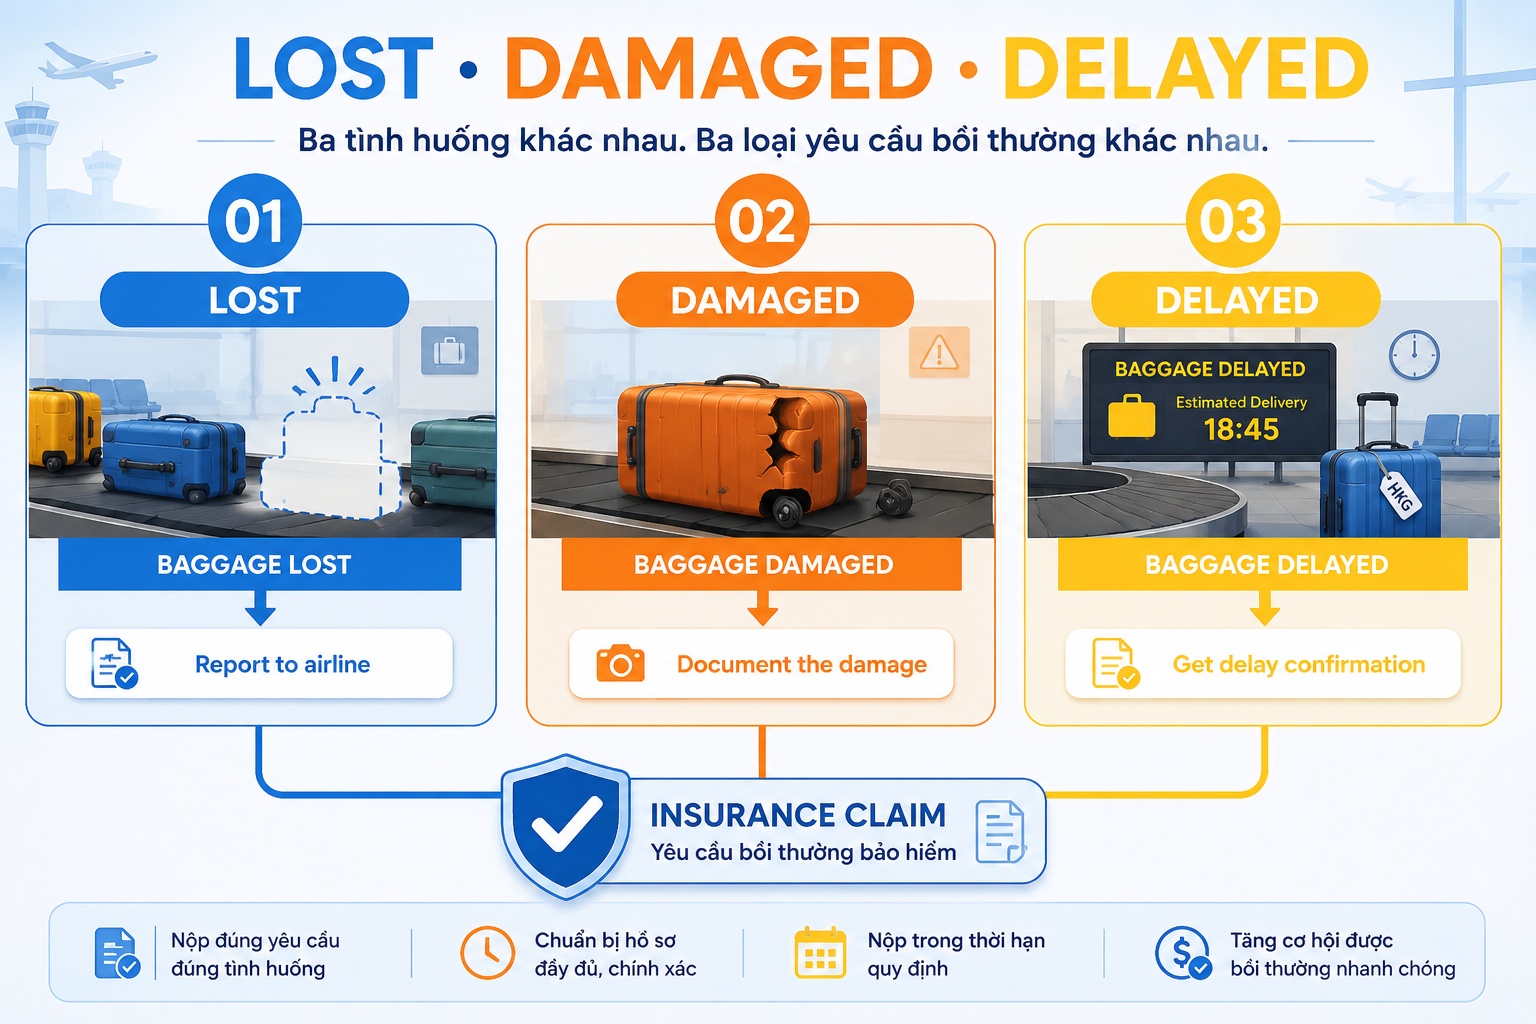
Sự phân biệt này ảnh hưởng trực tiếp đến cách tính quyền lợi. Chẳng hạn, Quy tắc AIG Travel nêu một quyền lợi riêng cho hành lý bị đến chậm và tính điều kiện dựa trên thời gian chậm của hành lý ký gửi tại điểm đến ở nước ngoài.
Bảo Việt Flexi cũng tách quyền lợi “mất, hư hỏng, thất lạc hành lý” khỏi “nhận hành lý chậm”. Điều đó cho thấy người tham gia cần đối chiếu đúng nhóm quyền lợi thay vì chỉ nhìn vào cụm từ “bảo hiểm hành lý”.
Số tiền nhận được có bằng giá trị chiếc vali không?
Không nhất thiết. Mức bồi thường có thể chịu giới hạn cho từng món đồ, giới hạn tổng cộng, cách xác định giá trị tài sản và các khoản đã được bên khác bồi hoàn.
Đây là điểm dễ gây hiểu nhầm nhất. Nếu một chiếc vali cùng đồ dùng bên trong có giá mua ban đầu 30 triệu đồng, điều đó không có nghĩa doanh nghiệp bảo hiểm mặc nhiên phải thanh toán 30 triệu đồng.
Theo quy tắc AIG Travel cập nhật ngày 1/6/2026, trách nhiệm đối với hành lý cá nhân có giới hạn cho mỗi đồ vật hoặc nhóm đồ vật. Quy tắc này cũng đề cập đến khấu hao trong việc xử lý tổn thất và yêu cầu chứng từ đối với một số trường hợp.
Bảo Việt Flexi cũng công bố giới hạn theo đồ vật và giới hạn tổng cộng khác nhau tùy chương trình. Điều này là một ví dụ cho thấy “có bảo hiểm hành lý” và “được bồi thường toàn bộ giá trị hành lý” là hai vấn đề khác nhau.
Khi so sánh các gói bảo hiểm, đừng chỉ nhìn vào tổng số tiền bảo hiểm của hợp đồng. Với hành lý, nên đọc riêng:
- Hạn mức tối đa của quyền lợi hành lý.
- Hạn mức cho mỗi đồ vật.
- Quy định đối với thiết bị điện tử và tài sản giá trị cao.
- Cách tính khấu hao hoặc giá trị còn lại.
- Khoản khấu trừ nếu hợp đồng có quy định.
- Nguyên tắc xử lý khi hãng hàng không hoặc bên thứ ba đã bồi thường trước.
Mất hành lý ở sân bay cần làm gì ngay?
Ưu tiên đầu tiên là báo cho hãng hàng không hoặc đơn vị vận chuyển và lấy bằng chứng bằng văn bản, sau đó mới hoàn thiện hồ sơ với doanh nghiệp bảo hiểm.
Quy tắc AIG Travel nêu rõ rằng khi hành lý bị mất, hư hỏng hoặc trì hoãn trong thời gian đang do hãng hàng không giữ, người được bảo hiểm phải khiếu nại đến hãng hàng không trước. Khoản đã được hãng hàng không thanh toán cho cùng sự kiện cũng được tính đến khi xử lý quyền lợi bảo hiểm.
Bạn có thể xử lý theo thứ tự sau:
- Thông báo ngay tại sân bay. Tới quầy dịch vụ hành lý của hãng bay hoặc đơn vị phục vụ mặt đất ngay khi phát hiện vali không xuất hiện trên băng chuyền.
- Yêu cầu lập biên bản sự cố. Giữ mã hồ sơ hoặc văn bản xác nhận mất, thất lạc, hư hỏng hay chậm hành lý.
- Giữ thẻ hành lý và giấy tờ chuyến bay. Không vứt thẻ hành lý ký gửi, thẻ lên máy bay, vé điện tử và các giấy tờ liên quan.
- Ghi lại tài sản bị mất. Lập danh sách đồ vật, thời điểm mua, giá trị ước tính và chuẩn bị hóa đơn hoặc chứng từ nếu còn.
- Liên hệ doanh nghiệp bảo hiểm sớm. Kiểm tra thời hạn thông báo tổn thất và nộp yêu cầu theo đúng quy tắc của hợp đồng.
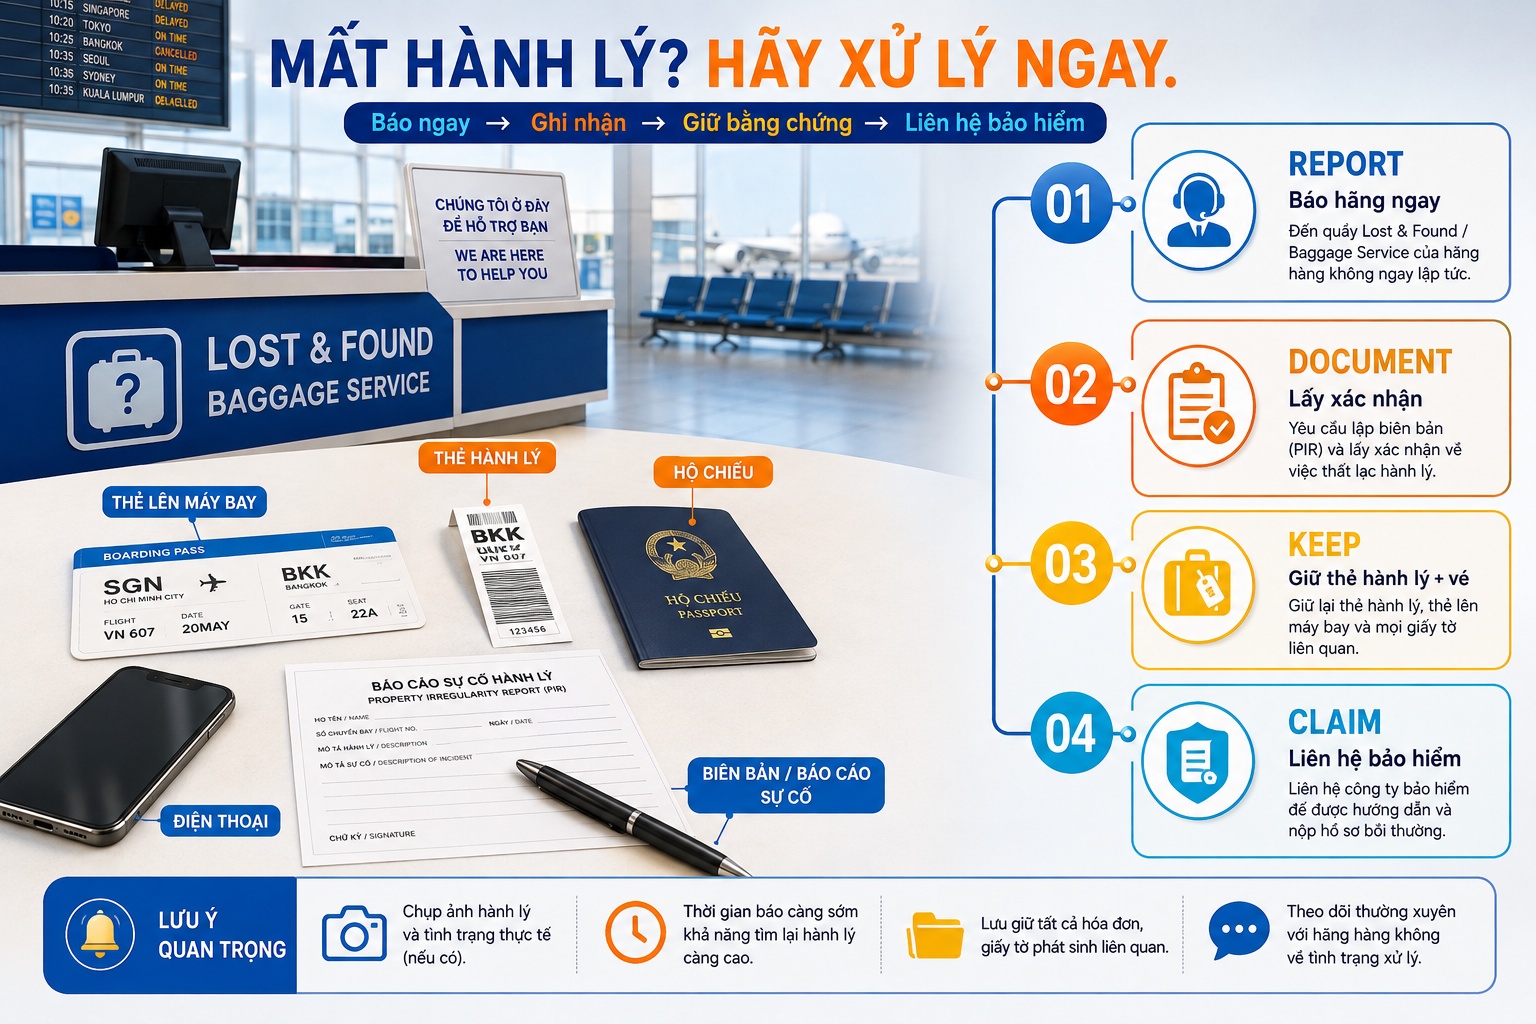
Đừng chờ đến khi kết thúc chuyến đi mới bắt đầu tìm giấy tờ. Một số chứng cứ quan trọng dễ lấy nhất ngay tại sân bay, đặc biệt là xác nhận của hãng vận chuyển.
Hồ sơ nào giúp yêu cầu bồi thường không bị thiếu?
Hồ sơ tốt cần chứng minh được ba vấn đề: sự cố thực sự xảy ra, tài sản thuộc về người yêu cầu và giá trị tổn thất có căn cứ.
Danh mục chính xác phải theo hợp đồng của doanh nghiệp bảo hiểm, nhưng người đi du lịch nên chủ động giữ:
- Hợp đồng hoặc giấy chứng nhận bảo hiểm.
- Hộ chiếu và giấy tờ nhận dạng cần thiết.
- Vé máy bay hoặc xác nhận hành trình.
- Thẻ lên máy bay.
- Thẻ hành lý ký gửi.
- Biên bản hoặc xác nhận sự cố từ hãng hàng không.
- Danh sách tài sản bị mất hoặc hư hỏng.
- Hóa đơn, chứng từ mua hàng hoặc tài liệu chứng minh giá trị nếu có.
- Hình ảnh tài sản hoặc hành lý nếu hữu ích cho việc xác minh.
- Biên bản của cảnh sát hoặc cơ quan có thẩm quyền nếu tình huống và điều khoản yêu cầu.
Theo hướng dẫn yêu cầu bồi thường của Chubb Việt Nam, hồ sơ liên quan đến mất tài sản cá nhân có thể cần hóa đơn mua sắm gốc và biên bản của cảnh sát hoặc cơ quan có thẩm quyền tùy tính chất khiếu nại.
Quy tắc AIG Travel cũng yêu cầu các tổn thất nhất định phải được thông báo cho cơ quan có thẩm quyền và đi kèm chứng từ chứng minh giá trị của đồ vật khi yêu cầu bồi thường.
Do yêu cầu hồ sơ giữa các hợp đồng có thể khác nhau, cách an toàn nhất là đọc mục “yêu cầu bồi thường”, “chứng từ” hoặc nội dung tương đương ngay khi mua bảo hiểm.
Những trường hợp nào dễ nằm ngoài phạm vi bảo hiểm?
Hành lý bị mất không đồng nghĩa sự kiện đó chắc chắn thuộc trách nhiệm của doanh nghiệp bảo hiểm.
Một số nhóm tình huống cần đặc biệt kiểm tra trong phần loại trừ gồm:
- Hành lý hoặc tư trang bị bỏ lại mà không có sự giám sát thích hợp.
- Tài sản không thuộc sở hữu hoặc quyền sử dụng hợp lệ của người được bảo hiểm.
- Hao mòn tự nhiên hoặc hư hỏng vốn có của đồ vật.
- Một số loại tiền, giấy tờ, hàng hóa kinh doanh hoặc tài sản đặc biệt nếu không thuộc quyền lợi tương ứng.
- Tài sản đã được bảo hiểm hoặc được bên khác bồi hoàn, tùy nguyên tắc áp dụng của hợp đồng.
- Một số thiết bị điện tử được để trong hành lý ký gửi.
- Không thực hiện nghĩa vụ báo mất hoặc không có chứng từ cần thiết theo điều khoản.
Trong Quy tắc AIG Travel cập nhật ngày 1/6/2026, hành lý để ở nơi công cộng mà thiếu sự trông coi nằm trong nhóm loại trừ của quyền lợi hành lý cá nhân. Quy tắc này cũng loại trừ một số loại tài sản và quy định riêng đối với máy tính xách tay, điện thoại di động đã sử dụng khi là hành lý ký gửi.
Đây cũng là lý do các tài sản giá trị cao như điện thoại, máy tính và giấy tờ quan trọng thường nên được giữ trong hành lý xách tay khi quy định hàng không cho phép, thay vì cho vào vali ký gửi chỉ vì đã mua bảo hiểm.
Nên kiểm tra gì trước khi mua bảo hiểm cho chuyến bay?
Nếu hành lý là mối quan tâm lớn, hãy đọc quyền lợi hành lý trước khi chọn gói thay vì chỉ nhìn vào quyền lợi y tế hoặc tổng hạn mức bảo hiểm.
Một checklist ngắn có thể giúp tránh mua nhầm phạm vi:
- Gói này có bảo hiểm mất hoặc hư hỏng hành lý không?
- Hành lý ký gửi có được bảo hiểm riêng không?
- Quyền lợi hành lý đến chậm bắt đầu sau bao nhiêu giờ?
- Hạn mức mỗi đồ vật là bao nhiêu?
- Điện thoại, laptop và tài sản giá trị cao bị giới hạn thế nào?
- Có áp dụng khấu hao không?
- Trường hợp mất do hãng hàng không cần khiếu nại hãng trước hay không?
- Cần báo sự cố trong thời hạn nào?
- Những chứng từ nào bắt buộc khi yêu cầu bồi thường?
Khi chuẩn bị chuyến đi, bạn có thể sử dụng Baydep để tìm và đặt vé máy bay trực tuyến, sau đó kiểm tra riêng điều kiện hành lý của hãng bay và phạm vi của hợp đồng bảo hiểm mà mình lựa chọn. Baydep nên được xem là điểm hỗ trợ cho khâu đặt vé và chuẩn bị hành trình, còn quyết định bồi thường thuộc doanh nghiệp bảo hiểm theo hợp đồng cụ thể.
Nếu mục tiêu chính của bạn là bảo vệ một chiếc vali có nhiều tài sản giá trị, bước đáng làm nhất trước khi thanh toán bảo hiểm là mở bảng quyền lợi và phần loại trừ để kiểm tra hạn mức từng món, quy định với hành lý ký gửi và yêu cầu chứng từ. Ba chi tiết này thường hữu ích hơn nhiều so với việc chỉ thấy trên sản phẩm có ghi “bảo hiểm hành lý”.